Domain versicherungsmaklerservice.de kaufen?
Wir ziehen mit dem Projekt
versicherungsmaklerservice.de um.
Sind Sie am Kauf der Domain
versicherungsmaklerservice.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungsmaklerservice.de kaufen?
Was heist Ertrag?
Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann sich auf verschiedene Arten von Einkommen beziehen, wie zum Beispiel den Umsatz aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen aus Anlagen oder Dividenden aus Aktien. Der Ertrag ist ein wichtiger Kennwert für die Bewertung der Rentabilität einer Investition oder eines Unternehmens. Er wird oft als Prozentsatz des investierten Kapitals oder des Umsatzes berechnet, um die Effizienz und Rentabilität einer Geschäftstätigkeit zu messen. In der Finanzwelt ist der Ertrag ein zentraler Begriff, der eng mit dem Konzept des Risikos verbunden ist. **
Was bedeutet hoher Ertrag?
Hoher Ertrag bezieht sich auf den Gewinn oder die Rendite, die aus einer Investition oder einem Geschäftsvorgang erzielt wird. Ein hoher Ertrag bedeutet, dass die Einnahmen oder Gewinne im Verhältnis zu den eingesetzten Mitteln oder Investitionen signifikant sind. Dies kann durch effizientes Management, gute Marktbedingungen oder eine erfolgreiche Geschäftsstrategie erreicht werden. Ein hoher Ertrag ist für Unternehmen wichtig, um ihr Wachstum zu fördern, Investoren anzulocken und langfristige Rentabilität zu gewährleisten. Es ist ein Maßstab für den Erfolg und die Rentabilität einer Investition oder eines Unternehmens. **
Ähnliche Suchbegriffe für Ertrag
Top-Angebote
Produkte zum Begriff Ertrag:
-
Sehen im Vergleich, Fachbücher von Vera BeyerDas Fachbuch "Sehen im Vergleich" von Vera Beyer bietet eine tiefgehende Analyse der Blicke und Blickdispositive in der persischen und westeuropäischen Buchmalerei zwischen dem 13. und 16. Jahrhundert. Es untersucht, wie begehrliche Blicke gerechtfertigt werden und welche Bedingungen für die Gottesschau gelten. Zudem wird die Frage aufgeworfen, wann Bildbetrachtung als Götzenanbetung interpretiert werden kann. Durch die Befragung von Topoi, die in beiden Bildkulturen präsent sind, wie die Schönheit des alttestamentlichen Joseph oder das Porträt Alexanders des Grossen, wird eine kritische Auseinandersetzung mit gängigen Stereotypen, insbesondere dem Bild des bilderfeindlichen Islam, angestossen. Das Buch verbindet transkulturelle Kunstgeschichte mit Bildwissenschaft und entwickelt so eine transkulturelle Blickkritik, die zum Nachdenken anregt und neue Perspektiven eröffnet.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
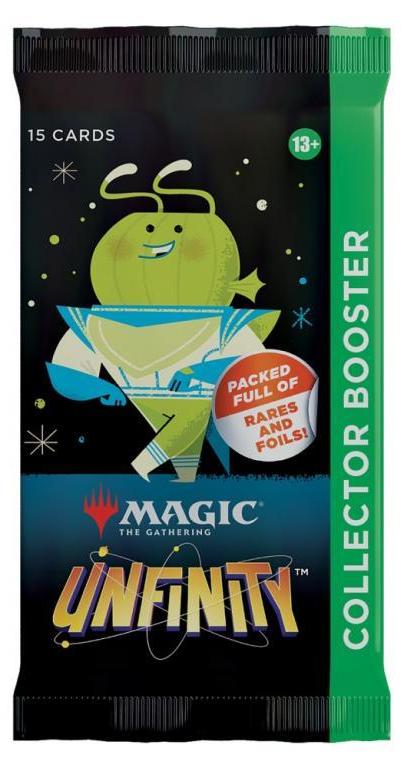
Magic: the Gathering MTG Unfinity, Kartenspiel, Vergleich, FamilienspielDiese Magic: The Gathering Unfinity Collector Booster Displays sind der absolute Wahnsinn für Sammler und Spieler! Jedes Display enthält 12 Packs voller galaktischer Galaxy-Foil-Karten, klassischen Foils, coolen Showcase-Karten und einer seltenen oder mythischen Karte aus früheren Un-Sets. Mit jedem Booster erweiterst du deine Sammlung um einzigartige, exklusive Karten mit besonderen Rändern und Effekten. Und das Beste: In jedem Display findest du einen Box-Topper - eine einzelne, besonders wertvolle Karte, die dein Deck oder deine Sammlung auf das nächste Level hebt. Schnapp dir dein Display und bring dein Spiel auf eine neue Dimension! Produkttyp:KartenspielGenre:VergleichEmpfohlene Altersgruppe:Erwachsener & KindVorgeschlagenes Geschlecht:UnisexName des Spiels:UnfinitySpiel-Modi:MultiplayerFamilienspiel:JaUnterstützte Sprachen:EnglischSprache der Spielregeln:EnglischAnzahl der Karten:24 Stück(e)Aufbewahrungsbox:JaAnzahl der Herausforderungen:24 Stück(e)Gewicht:167,82 gBreite:140627,45 €*Versand: 15,00 €Sichere Weiterleitung zum Anbieter
-
Ligetis Etüden im historischen Vergleich, Fachbücher von Nikolai ZinkeDiplomarbeit aus dem Jahr 2004 im Fachbereich Musik - Sonstiges, Note: sehr gut, Hochschule für Musik Hans Eisler Berlin, Veranstaltung: Musiktheorie/Komposition, Sprache: Deutsch. Abstract: In umfangreicheren Analysen im Hauptteil der Arbeit werden musikalische Techniken von Etüden aus jeweils drei verschiedenen Epochen beleuchtet. Im Blickpunkt stehen dabei Chopin, Debussy und als zeitgenössischer Vertreter Ligeti. Die Gegenüberstellung der behandelten Stücke ist motiviert durch die Tatsache, dass sich Komponisten offenbar in sehr unterschiedlichem musikhistorischen Umfeld der Gattung "Klavieretüde" gewidmet haben. Dabei erheben sich besonders folgende Fragen: Warum hat es Ligeti fasziniert, noch im weit fortgeschrittenen 20. Jahrhundert, in dem die Musikgeschichte wahrscheinlich zumindest in unserem abendländisch geprägten kulturellen Umfeld wohl die radikalsten Entwicklungen seit Jahrhunderten erlebt hat, zwei Etüdenbände für Klavier zu komponieren, (scheinbar) nach Vorbild von Chopin oder Liszt, die auch Zyklen mit Klavieretüden verfasst haben? Betrachtet man die Tatsache, dass auch Komponisten wie Franz Liszt, Claude Debussy, Alexander Skrjabin, Robert Schumann und andere kompositorische Grössen sich jeweils auf ihre Weise der Klavieretüde gewidmet haben, so scheint es angebracht, die Gattung "Etüde" nicht bloss als erweiterte "Geläufigkeitsübung" abzuhandeln.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Was ist der Ertrag?
Der Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann in Form von Geld, Waren oder Dienstleistungen gemessen werden. Der Ertrag ist ein wichtiger Indikator für den Erfolg eines Unternehmens und wird oft verwendet, um die Rentabilität einer Investition zu bewerten. Er kann auch als Kennzahl verwendet werden, um die Effizienz und Leistungsfähigkeit eines Unternehmens zu bewerten. Letztendlich ist der Ertrag das Ergebnis der Einnahmen abzüglich der Kosten, die für die Erzielung dieser Einnahmen angefallen sind. **
-
Wann entsteht ein Ertrag?
Ein Ertrag entsteht, wenn ein Unternehmen Einnahmen durch den Verkauf von Produkten oder Dienstleistungen erzielt. Dieser Erlös muss die Kosten decken, die für die Herstellung oder Bereitstellung der Produkte oder Dienstleistungen angefallen sind. Erst wenn die Einnahmen die Kosten übersteigen, spricht man von einem Ertrag. Ein Ertrag kann also nur entstehen, wenn das Unternehmen einen Gewinn erwirtschaftet. Wann genau ein Ertrag entsteht, hängt also davon ab, ob die Einnahmen die Kosten übersteigen und somit ein Gewinn erzielt wird. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **

Was ist ein Periodenfremder Ertrag?
Ein Periodenfremder Ertrag ist ein Ertrag, der nicht in der aktuellen Periode erzielt wurde, sondern in einer anderen Periode entstanden ist. Dies kann beispielsweise durch den Verkauf von langfristigen Vermögenswerten wie Grundstücken oder Beteiligungen entstehen. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um eine klare Trennung zwischen periodenfremden und periodenbezogenen Erträgen zu ermöglichen. Periodenfremde Erträge können das Ergebnis einer Periode stark beeinflussen und sollten daher bei der Analyse der finanziellen Performance eines Unternehmens berücksichtigt werden. Es ist wichtig zu beachten, dass periodenfremde Erträge nicht zur operativen Leistungsfähigkeit eines Unternehmens beitragen und daher bei der Bewertung der langfristigen Rentabilität kritisch betrachtet werden sollten. **
Sind Abschreibungen Ertrag oder Aufwand?
Sind Abschreibungen Ertrag oder Aufwand? Abschreibungen sind ein Aufwandsposten in der Gewinn- und Verlustrechnung, da sie die Wertminderung von Vermögenswerten über deren Nutzungsdauer hinweg erfassen. Sie mindern somit den Gewinn eines Unternehmens. Obwohl Abschreibungen keinen direkten Cashflow darstellen, sind sie dennoch wichtig für die langfristige finanzielle Gesundheit eines Unternehmens, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten widerspiegeln. Insgesamt sind Abschreibungen also ein Aufwand, der die finanzielle Leistungsfähigkeit eines Unternehmens korrekt darstellt. **
Top-Angebote
Produkte zum Begriff Ertrag:
-
Die ertrag- und umsatzsteuerliche Behandlung von Eigenbetrieben der öffentlichen Hand, Fachbücher von David GehlenMasterarbeit aus dem Jahr 2017 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,7, Friedrich-Alexander-Universität Erlangen-Nürnberg, Sprache: Deutsch. Abstract: Es soll, nachdem die Notwendigkeit einer Erfassung der öffentlichen Hand im Ertrag- und Umsatzsteuersystem erläutert worden ist, einleitend in Kapitel 2 zunächst die hierfür erforderliche zentrale Besteuerungsgrundlage in Form des Betriebs gewerblicher Art dargestellt werden. Ausgehend von der gesetzlichen Definition sollen hierfür die einzelnen von Gesetzgeber und Finanzverwaltung geschaffenen Voraussetzungen für das Bestehen dieser Besteuerungsgrundlage erörtert werden und zudem steuerlich relevante Tätigkeiten von nicht relevanten Tätigkeiten der Eigenbetriebe abgegrenzt werden. Kapitel 3 erweitert anschliessend die allgemeinen Regelungen zum Betrieb gewerblicher Art um den praxisrelevanten Sachverhalt der D.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faschismus und Faschismen im Vergleich, FachbücherIm Vordergrund des Vergleichs stehen der deutsche Nationalsozialismus und der italienische Faschismus, es werden jedoch auch die Situation in Rumänien und die NS-Besatzungspolitik im Ausland beleuchtet. Unter anderem macht der Band auf die Parallelen zwischen deutschem und italienischem Faschismus aufmerksam, die man lange Zeit nicht wahrhaben wollte. Er fragt nach Tradition und Funktion von Rassismus und Antisemitismus in europäischen Faschismen, analysiert Methoden faschistischer Überzeugungsarbeit, vergleicht unterschiedliche Formen von Besatzungsherrschaft und Kollaboration und geht den Zusammenhängen zwischen verschiedenen neueren Forschungsansätzen nach. Beiträge von Enzo Collotti, Norbert Frei, Emilio Gentile, Armin Heinen, Michael H. Kater, Lutz Klinkhammer, Brunello Mantelli, Hans Mommsen, Jens Petersen, Volker Sellin, Margit Szöllösi-Janze, Hans-Ulrich Thamer und Moshe Zimmermann.43,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sehen im Vergleich, Fachbücher von Vera BeyerDas Fachbuch "Sehen im Vergleich" von Vera Beyer bietet eine tiefgehende Analyse der Blicke und Blickdispositive in der persischen und westeuropäischen Buchmalerei zwischen dem 13. und 16. Jahrhundert. Es untersucht, wie begehrliche Blicke gerechtfertigt werden und welche Bedingungen für die Gottesschau gelten. Zudem wird die Frage aufgeworfen, wann Bildbetrachtung als Götzenanbetung interpretiert werden kann. Durch die Befragung von Topoi, die in beiden Bildkulturen präsent sind, wie die Schönheit des alttestamentlichen Joseph oder das Porträt Alexanders des Grossen, wird eine kritische Auseinandersetzung mit gängigen Stereotypen, insbesondere dem Bild des bilderfeindlichen Islam, angestossen. Das Buch verbindet transkulturelle Kunstgeschichte mit Bildwissenschaft und entwickelt so eine transkulturelle Blickkritik, die zum Nachdenken anregt und neue Perspektiven eröffnet.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Magic: the Gathering MTG Unfinity, Kartenspiel, Vergleich, FamilienspielDiese Magic: The Gathering Unfinity Collector Booster Displays sind der absolute Wahnsinn für Sammler und Spieler! Jedes Display enthält 12 Packs voller galaktischer Galaxy-Foil-Karten, klassischen Foils, coolen Showcase-Karten und einer seltenen oder mythischen Karte aus früheren Un-Sets. Mit jedem Booster erweiterst du deine Sammlung um einzigartige, exklusive Karten mit besonderen Rändern und Effekten. Und das Beste: In jedem Display findest du einen Box-Topper - eine einzelne, besonders wertvolle Karte, die dein Deck oder deine Sammlung auf das nächste Level hebt. Schnapp dir dein Display und bring dein Spiel auf eine neue Dimension! Produkttyp:KartenspielGenre:VergleichEmpfohlene Altersgruppe:Erwachsener & KindVorgeschlagenes Geschlecht:UnisexName des Spiels:UnfinitySpiel-Modi:MultiplayerFamilienspiel:JaUnterstützte Sprachen:EnglischSprache der Spielregeln:EnglischAnzahl der Karten:24 Stück(e)Aufbewahrungsbox:JaAnzahl der Herausforderungen:24 Stück(e)Gewicht:167,82 gBreite:140627,45 €*Versand: 15,00 €Sichere Weiterleitung zum Anbieter
-
Was heist Ertrag?
Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann sich auf verschiedene Arten von Einkommen beziehen, wie zum Beispiel den Umsatz aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen aus Anlagen oder Dividenden aus Aktien. Der Ertrag ist ein wichtiger Kennwert für die Bewertung der Rentabilität einer Investition oder eines Unternehmens. Er wird oft als Prozentsatz des investierten Kapitals oder des Umsatzes berechnet, um die Effizienz und Rentabilität einer Geschäftstätigkeit zu messen. In der Finanzwelt ist der Ertrag ein zentraler Begriff, der eng mit dem Konzept des Risikos verbunden ist. **
-
Was bedeutet hoher Ertrag?
Hoher Ertrag bezieht sich auf den Gewinn oder die Rendite, die aus einer Investition oder einem Geschäftsvorgang erzielt wird. Ein hoher Ertrag bedeutet, dass die Einnahmen oder Gewinne im Verhältnis zu den eingesetzten Mitteln oder Investitionen signifikant sind. Dies kann durch effizientes Management, gute Marktbedingungen oder eine erfolgreiche Geschäftsstrategie erreicht werden. Ein hoher Ertrag ist für Unternehmen wichtig, um ihr Wachstum zu fördern, Investoren anzulocken und langfristige Rentabilität zu gewährleisten. Es ist ein Maßstab für den Erfolg und die Rentabilität einer Investition oder eines Unternehmens. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Was ist der Ertrag?
Der Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann in Form von Geld, Waren oder Dienstleistungen gemessen werden. Der Ertrag ist ein wichtiger Indikator für den Erfolg eines Unternehmens und wird oft verwendet, um die Rentabilität einer Investition zu bewerten. Er kann auch als Kennzahl verwendet werden, um die Effizienz und Leistungsfähigkeit eines Unternehmens zu bewerten. Letztendlich ist der Ertrag das Ergebnis der Einnahmen abzüglich der Kosten, die für die Erzielung dieser Einnahmen angefallen sind. **
Ähnliche Suchbegriffe für Ertrag
-
Ligetis Etüden im historischen Vergleich, Fachbücher von Nikolai ZinkeDiplomarbeit aus dem Jahr 2004 im Fachbereich Musik - Sonstiges, Note: sehr gut, Hochschule für Musik Hans Eisler Berlin, Veranstaltung: Musiktheorie/Komposition, Sprache: Deutsch. Abstract: In umfangreicheren Analysen im Hauptteil der Arbeit werden musikalische Techniken von Etüden aus jeweils drei verschiedenen Epochen beleuchtet. Im Blickpunkt stehen dabei Chopin, Debussy und als zeitgenössischer Vertreter Ligeti. Die Gegenüberstellung der behandelten Stücke ist motiviert durch die Tatsache, dass sich Komponisten offenbar in sehr unterschiedlichem musikhistorischen Umfeld der Gattung "Klavieretüde" gewidmet haben. Dabei erheben sich besonders folgende Fragen: Warum hat es Ligeti fasziniert, noch im weit fortgeschrittenen 20. Jahrhundert, in dem die Musikgeschichte wahrscheinlich zumindest in unserem abendländisch geprägten kulturellen Umfeld wohl die radikalsten Entwicklungen seit Jahrhunderten erlebt hat, zwei Etüdenbände für Klavier zu komponieren, (scheinbar) nach Vorbild von Chopin oder Liszt, die auch Zyklen mit Klavieretüden verfasst haben? Betrachtet man die Tatsache, dass auch Komponisten wie Franz Liszt, Claude Debussy, Alexander Skrjabin, Robert Schumann und andere kompositorische Grössen sich jeweils auf ihre Weise der Klavieretüde gewidmet haben, so scheint es angebracht, die Gattung "Etüde" nicht bloss als erweiterte "Geläufigkeitsübung" abzuhandeln.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nahrungsergänzungsmittel im Vergleich v, Sachbücher von Susanne von AmelnDas Buch "Nahrungsergänzungsmittel im Vergleich" von Susanne von Ameln bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen für pilzliche Nahrungsergänzungsmittel in Deutschland, der Schweiz und den USA. Es wird ein systematischer Rechtsvergleich der lebensmittelrechtlichen Regelungen für Nahrungsergänzungsmittel und funktionelle Lebensmittel durchgeführt. Anhand von Praxisbeispielen, wie den komplexen Produkten 'Heil- und Speisepilze' sowie 'Selen-angereicherten Pilzen', werden die neuesten wissenschaftlichen Erkenntnisse zur Selen-Speziation in Agaricus bisporus und selenisierter Hefe vorgestellt. Diese interdisziplinäre Arbeit beleuchtet nicht nur die unterschiedlichen rechtlichen Regelungen, sondern auch die bestehenden Lücken in der Gesetzgebung. Die Autorin erörtert Fragestellungen des Lebensmittelrechts an der Schnittstelle zu den Naturwissenschaften und bietet damit wertvolle Einblicke für Fachleute und Interessierte.106,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht ein Ertrag?
Ein Ertrag entsteht, wenn ein Unternehmen Einnahmen durch den Verkauf von Produkten oder Dienstleistungen erzielt. Dieser Erlös muss die Kosten decken, die für die Herstellung oder Bereitstellung der Produkte oder Dienstleistungen angefallen sind. Erst wenn die Einnahmen die Kosten übersteigen, spricht man von einem Ertrag. Ein Ertrag kann also nur entstehen, wenn das Unternehmen einen Gewinn erwirtschaftet. Wann genau ein Ertrag entsteht, hängt also davon ab, ob die Einnahmen die Kosten übersteigen und somit ein Gewinn erzielt wird. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
-
Was ist ein Periodenfremder Ertrag?
Ein Periodenfremder Ertrag ist ein Ertrag, der nicht in der aktuellen Periode erzielt wurde, sondern in einer anderen Periode entstanden ist. Dies kann beispielsweise durch den Verkauf von langfristigen Vermögenswerten wie Grundstücken oder Beteiligungen entstehen. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um eine klare Trennung zwischen periodenfremden und periodenbezogenen Erträgen zu ermöglichen. Periodenfremde Erträge können das Ergebnis einer Periode stark beeinflussen und sollten daher bei der Analyse der finanziellen Performance eines Unternehmens berücksichtigt werden. Es ist wichtig zu beachten, dass periodenfremde Erträge nicht zur operativen Leistungsfähigkeit eines Unternehmens beitragen und daher bei der Bewertung der langfristigen Rentabilität kritisch betrachtet werden sollten. **
-
Sind Abschreibungen Ertrag oder Aufwand?
Sind Abschreibungen Ertrag oder Aufwand? Abschreibungen sind ein Aufwandsposten in der Gewinn- und Verlustrechnung, da sie die Wertminderung von Vermögenswerten über deren Nutzungsdauer hinweg erfassen. Sie mindern somit den Gewinn eines Unternehmens. Obwohl Abschreibungen keinen direkten Cashflow darstellen, sind sie dennoch wichtig für die langfristige finanzielle Gesundheit eines Unternehmens, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten widerspiegeln. Insgesamt sind Abschreibungen also ein Aufwand, der die finanzielle Leistungsfähigkeit eines Unternehmens korrekt darstellt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.